부동산 대출한도 강화안, 30%·50%의 뜻
자료 확인: 2026년 10월 24일(한국시간) · 이슈맥락 편집
자료: 금융위원회·정책브리핑, 2026년 10월 23일. 이슈맥락 자체 제작 설명 그래픽. 원자료
금융위원회가 10월 23일 여신전문금융회사의 부동산·건설업 대출 집중을 줄이는 감독규정 개정안을 예고했다. 숫자는 30%와 50%다. 개인의 주택담보대출비율을 바꾸는 발표로 읽으면 적용 대상을 잘못 이해하게 된다.
누구의 대출을 제한하나
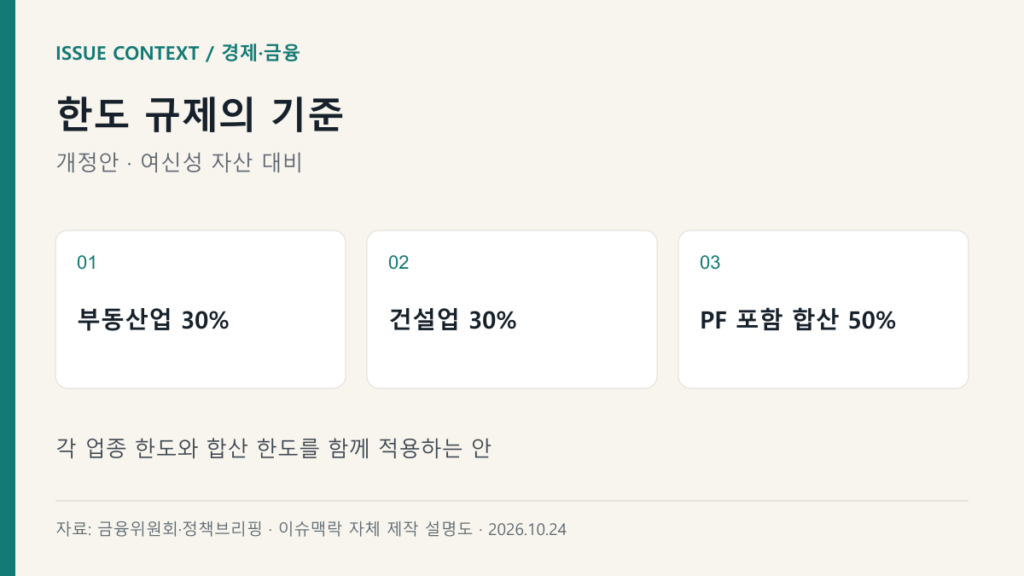
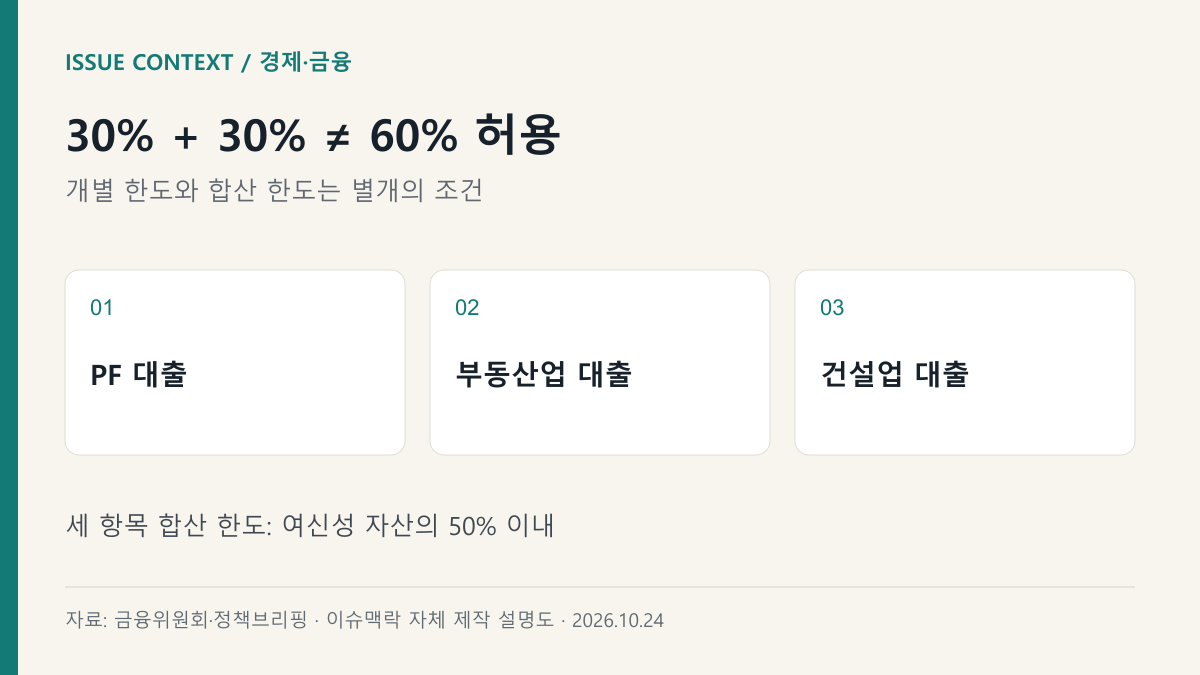
이번 안은 여신전문금융회사의 자산 구성에 관한 규제다. 현재 부동산 프로젝트파이낸싱(PF) 대출에는 채무보증을 포함해 여신성 자산의 30% 한도가 있다. 개정안은 부동산업과 건설업 대출에도 각각 30% 한도를 신설하고, PF·부동산업·건설업 대출을 합친 한도는 50%로 두는 내용이다. 세 비율을 단순히 더해 90%까지 허용한다고 해석해서는 안 된다.
아직 확정된 시행 규정은 아니다
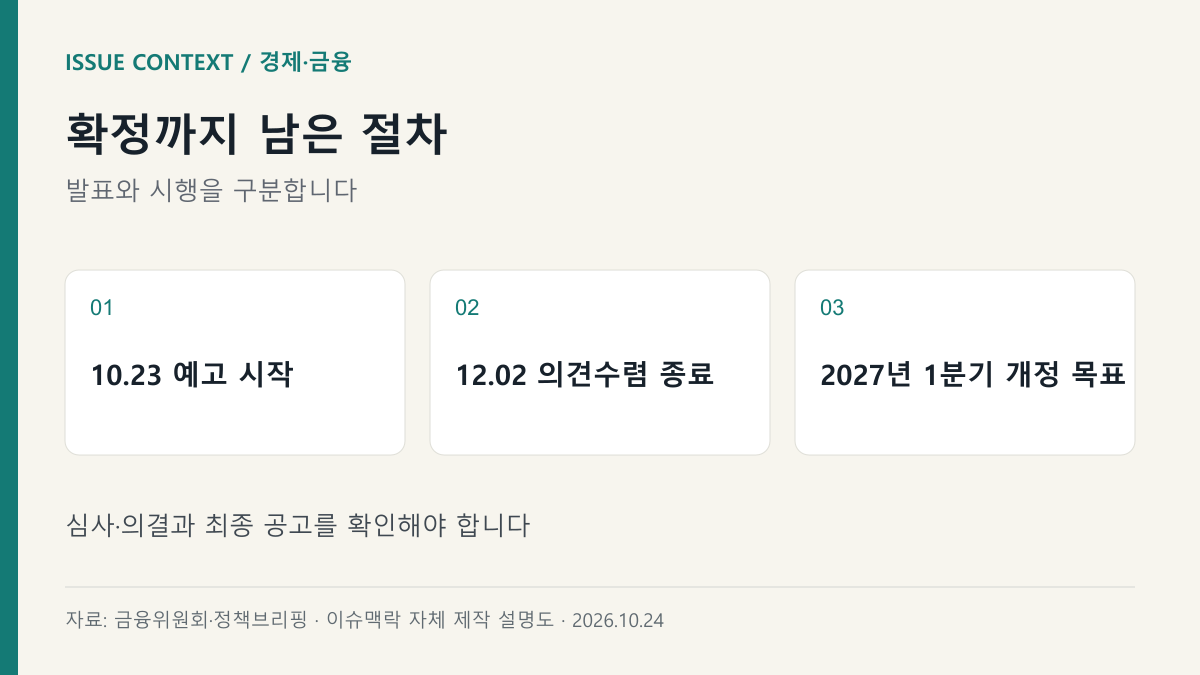
규정변경예고 기간은 10월 23일부터 12월 2일까지다. 이후 심사와 금융위 의결 등을 거쳐 2027년 1분기까지 개정을 마무리한다는 계획이다. 발표일과 시행일은 다르며, 최종 문구와 적용 시점은 후속 공고에서 다시 확인해야 한다.
이슈맥락의 해석: 자금 조달 경로를 함께 봐야 한다
규제의 초점은 한 회사의 자산이 특정 업종에 몰리는 위험을 낮추는 데 있다. 건설·부동산 사업자는 개별 대출금리만 비교하기보다 거래 금융사의 업종별 취급 여력과 만기 일정도 확인할 필요가 있다. 다만 이 발표만으로 특정 회사가 즉시 대출을 줄이거나 개별 차주의 한도가 바뀐다고 단정할 수는 없다.
다음 확인 사항
최종 감독규정, 경과조치, 금융사별 취급 기준이 확인돼야 실제 영향을 판단할 수 있다. 현재 계약의 변경 여부는 계약서와 해당 금융사의 안내를 기준으로 확인하는 것이 정확하다.
확인한 원문
확인된 발표 내용과 편집팀의 해석을 구분했습니다. 후속 공고나 조건이 바뀌면 원문을 기준으로 확인하세요.