퇴직급여 사외적립, 2028년 100인 이상부터 확대 추진…달라지는 보호 장치

대표 이미지: AI 제작 설명 이미지 · 실제 현장 사진 아님. 퇴직급여 자료를 살펴보는 직장인과 가족의 상상 장면. 제작: 이슈맥락 / OpenAI ImageGen.
퇴직할 때 받을 돈이 회사 안에 남아 있는지, 외부 금융기관에 적립돼 있는지는 기업에 문제가 생겼을 때 중요한 차이가 된다. 정부는 10월 28일 발표에서 퇴직급여의 사외적립 의무화를 단계적으로 추진하겠다고 밝혔다. 당장 모든 사업장의 제도가 바뀌었다는 뜻은 아니다.
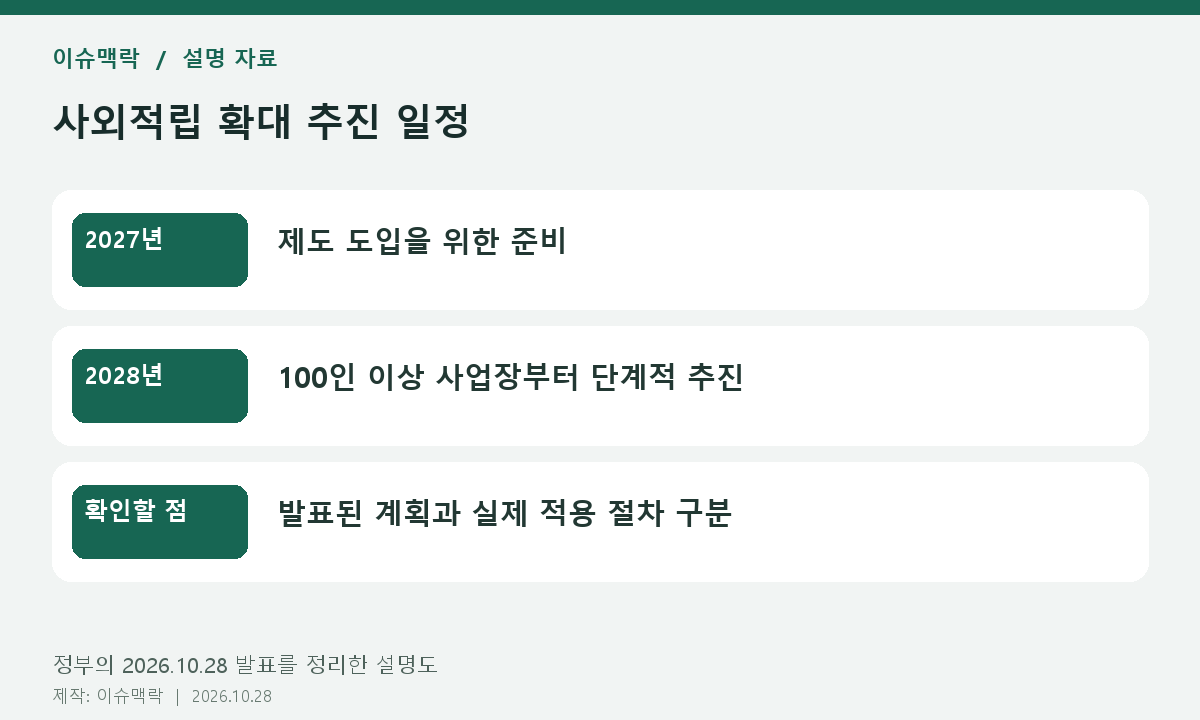
2027년 준비, 2028년부터 단계적 확대
발표된 일정은 2027년 준비를 거쳐 2028년 100인 이상 사업장부터 의무화를 추진하는 방향이다. 목적은 퇴직급여 체불 위험을 낮추는 데 있다. 구체적인 적용 범위와 후속 절차를 확인하기 전에는 회사 규모만으로 자신의 전환 시점을 확정하면 안 된다.
돈을 맡기는 방식과 운용 성과는 다른 문제
정부는 기금형 퇴직연금의 운영 방안과 수탁자 책임도 구체화하고, 퇴직연금 사업자 평가를 연금·운용 수익률 중심으로 개편하는 방향을 제시했다. 사외적립이 지급 재원의 보호에 관한 장치라면, 운용 제도는 장기간 쌓이는 자산의 관리에 관한 문제다. 외부에 맡긴다는 사실 자체가 높은 수익률이나 투자 원금 보장을 뜻하지는 않는다.
근로자가 먼저 확인할 세 가지
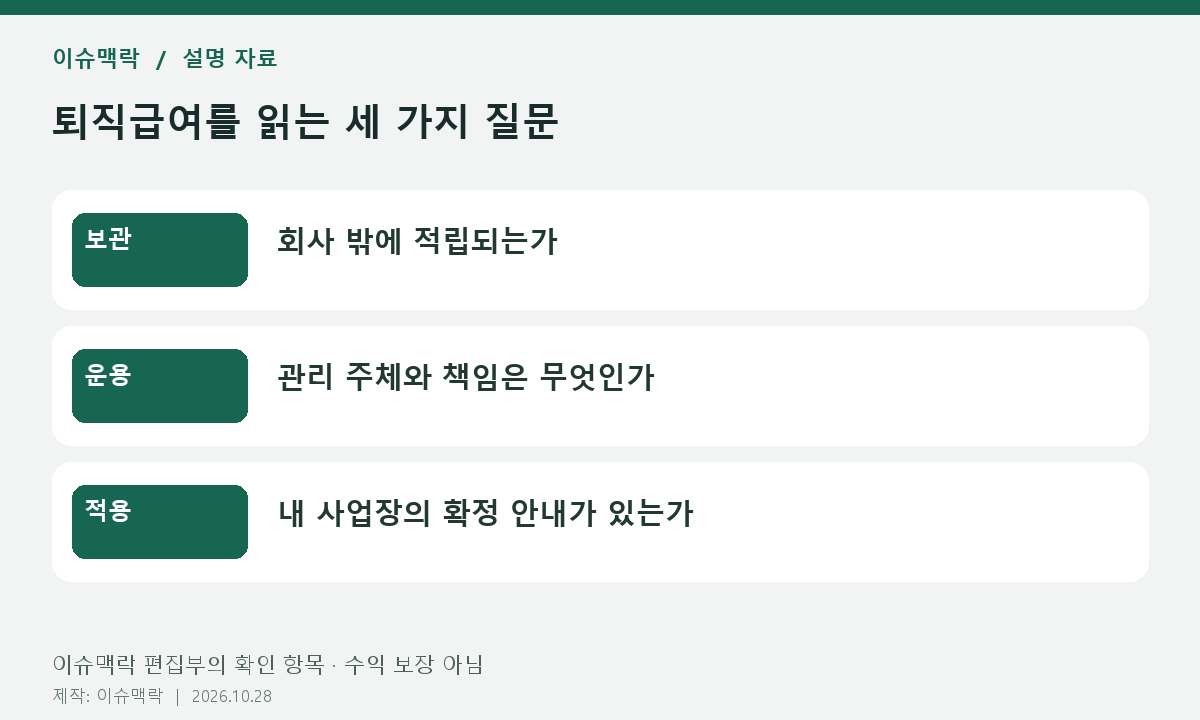
현재 퇴직급여 제도가 무엇인지, 적립·운용 내역을 어디에서 조회하는지, 회사가 안내한 변경 일정이 있는지부터 확인하는 편이 유용하다. 같은 직장에서도 개인의 계약·가입 상태에 따라 확인할 자료가 다를 수 있다. 정부 계획을 근거로 금융상품을 급히 바꾸기보다 회사의 공식 안내와 자신의 가입 자료를 대조해야 한다.
이슈맥락의 해석
이번 발표를 읽는 기준은 “내 돈이 어디에 보관되는가”와 “누가 어떤 책임으로 관리하는가”다. 시행 시점, 체불 예방 효과, 운용 책임의 세 축을 나눠 보면 제도 확대를 단순한 수익률 경쟁으로 오해하지 않을 수 있다.
확인한 공식 자료
2026년 10월 28일 기준. 위 본문의 해석·비교·준비 항목은 이슈맥락 편집부의 설명입니다.